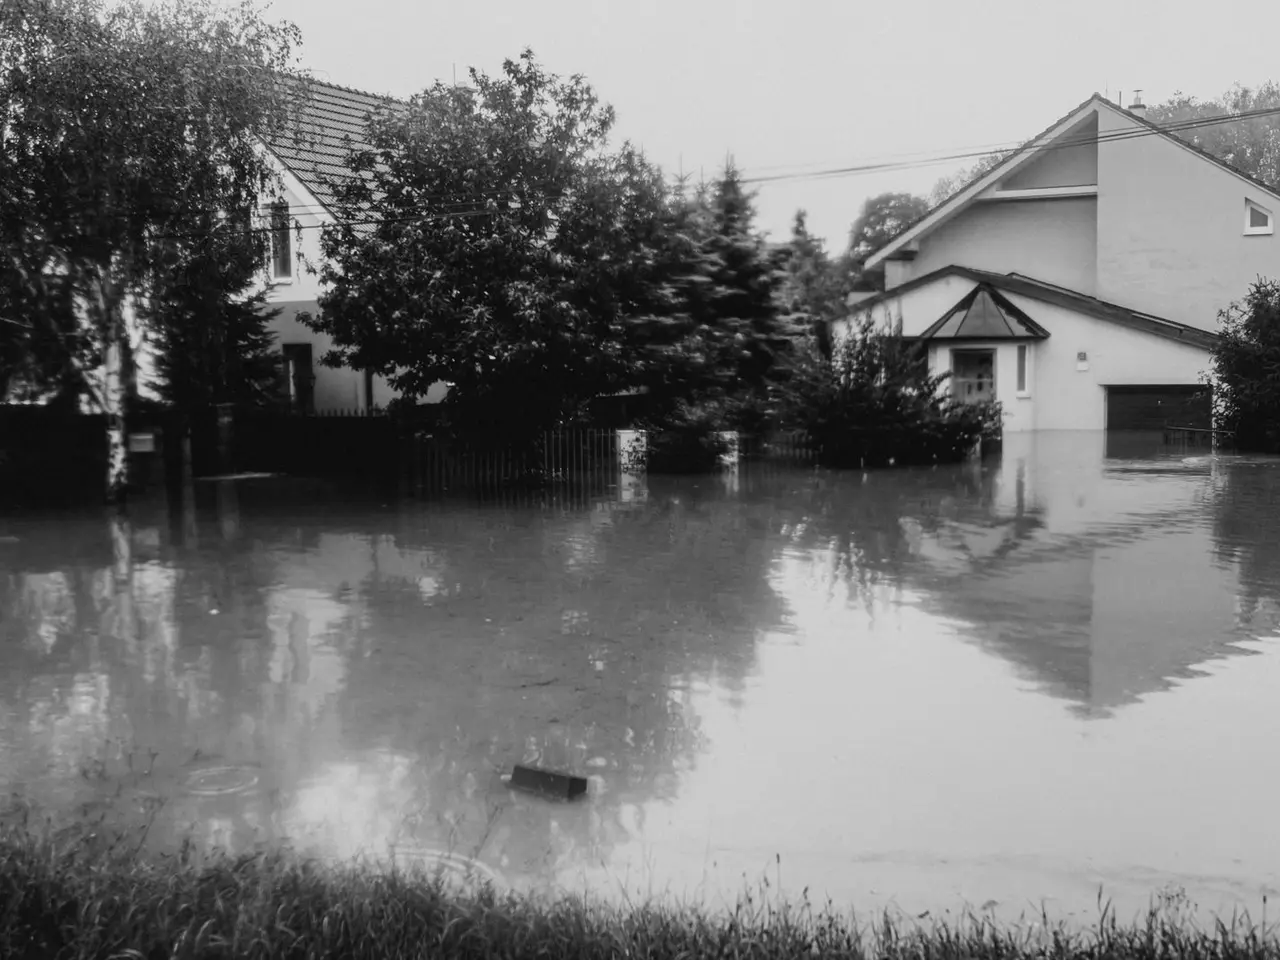
Vì sao bảo hiểm lũ lụt quan trọng tại Houston
Houston bằng phẳng, được xây trên nền đất sét thoát nước chậm và có nhiều bayou chảy ngang qua. Khi khu vực này có mưa cực lớn, nước có rất ít chỗ để thoát. Trận lụt Memorial Day năm 2015, trận lụt Tax Day năm 2016 và bão Harvey năm 2017 đều đã làm ngập các khu dân cư ở Houston, và trong bão Harvey, nhiều căn nhà bị nước tràn vào lại nằm ngoài các vùng được FEMA xác định trên bản đồ là có nguy cơ cao.
Điều then chốt mà mọi chủ nhà và người thuê nhà tại Houston cần biết: bảo hiểm nhà thông thường không chi trả cho thiệt hại do lũ lụt. Không có hợp đồng bảo hiểm lũ lụt, quý vị phải tự bỏ tiền túi ra sửa chữa.
Thế nào được coi là lũ lụt
Hãng bảo hiểm coi lũ lụt là nước dâng lên từ bên ngoài và tràn ngập vùng đất bình thường khô ráo: mưa lớn làm hệ thống thoát nước quá tải, sông, lạch và bayou tràn bờ, và nước dâng do bão. Điều đó khác với ống nước vỡ hoặc mái nhà bị dột, là những trường hợp bảo hiểm nhà của quý vị có thể chi trả.
Bảo hiểm lũ lụt hoạt động như thế nào
Chương Trình Bảo Hiểm Lũ Lụt Quốc Gia (National Flood Insurance Program, NFIP)
Hầu hết hợp đồng bảo hiểm lũ lụt tại Texas được cấp qua chương trình NFIP của liên bang, do FEMA quản lý. Đối với nhà ở một gia đình, hạn mức lên đến $250,000 cho công trình nhà và $100,000 cho đồ đạc. Hợp đồng nhìn chung bắt đầu có hiệu lực 30 ngày sau khi quý vị mua.
Bảo hiểm lũ lụt tư nhân
Các hãng bảo hiểm tư nhân cũng bán bảo hiểm lũ lụt, đôi khi với hạn mức cao hơn, thời gian chờ ngắn hơn hoặc quyền lợi bổ sung như chi phí sinh hoạt. Việc có mua được hay không và giá cả tùy thuộc vào từng căn nhà.
Những gì được chi trả
- Bảo hiểm công trình nhà (Building coverage). Nền móng, tường, hệ thống điện và ống nước, máy nước nóng, hệ thống máy lạnh và sưởi (HVAC), thiết bị gắn liền và sàn nhà.
- Bảo hiểm đồ đạc (Contents coverage). Bàn ghế, quần áo, đồ điện tử và các đồ đạc khác. Đây là một quyền lợi riêng mà quý vị phải chọn mua.
Những gì không được chi trả
- Xe cộ, vốn được chi trả bởi phần bảo hiểm toàn diện (comprehensive) của bảo hiểm xe.
- Chi phí sinh hoạt tạm thời, theo một hợp đồng NFIP thông thường.
- Cây cảnh sân vườn, hồ bơi, hàng rào và hầu hết tài sản bên ngoài căn nhà.
Các vùng lũ tại Houston
Bản đồ lũ lụt của FEMA xếp mọi bất động sản vào một vùng. Các vùng bắt đầu bằng chữ A là Vùng Nguy Cơ Lũ Lụt Đặc Biệt (Special Flood Hazard Area) có nguy cơ cao, nơi bên cho vay yêu cầu bảo hiểm lũ lụt đối với các khoản vay mua nhà được liên bang bảo trợ. Vùng X có nguy cơ trung bình hoặc thấp, nơi bảo hiểm là tùy chọn và nhìn chung ít tốn kém hơn. Phần lớn Houston thuộc quận Harris, và Harris County Flood Control District công bố thông tin bản đồ lũ lụt cho cư dân.
Vùng nguy cơ thấp không có nghĩa là vùng không có nguy cơ. Nếu quý vị đang mua nhà, hãy hỏi người bán về những lần ngập trước đây và mọi yêu cầu bồi thường lũ lụt, và xin báo giá bảo hiểm lũ lụt trước khi hoàn tất thủ tục mua nhà.
Người thuê nhà và doanh nghiệp
Người thuê nhà có thể mua một hợp đồng bảo hiểm lũ lụt chỉ cho đồ đạc để đi kèm với bảo hiểm cho người thuê nhà của mình. Doanh nghiệp có thể mua bảo hiểm lũ lụt thương mại song song với bảo hiểm doanh nghiệp.
Cách mua bảo hiểm lũ lụt tại Houston
Hãy bắt đầu bằng việc nhờ đại lý địa phương xem lại hợp đồng hiện tại và vùng lũ của căn nhà quý vị, rồi so sánh các lựa chọn NFIP và tư nhân. Vì có thời gian chờ, thời điểm để làm việc này là trước mùa bão, không phải trong mùa bão. Liên hệ đại lý bảo hiểm địa phương chúng tôi đề xuất để bắt đầu trao đổi.
Bảo Hiểm Lũ Lụt tại Houston: Câu Hỏi Thường Gặp
Bảo hiểm nhà có chi trả thiệt hại do lũ lụt tại Houston không?
Không. Các hợp đồng bảo hiểm nhà, bảo hiểm cho người thuê nhà và bảo hiểm tài sản thương mại thông thường đều loại trừ thiệt hại do lũ lụt. Quý vị cần một hợp đồng bảo hiểm lũ lụt riêng, từ Chương Trình Bảo Hiểm Lũ Lụt Quốc Gia (NFIP) hoặc từ một hãng bảo hiểm lũ lụt tư nhân.
Tại Houston, TX có bắt buộc phải mua bảo hiểm lũ lụt không?
Bảo hiểm lũ lụt là bắt buộc nếu nhà quý vị nằm trong Vùng Nguy Cơ Lũ Lụt Đặc Biệt (Special Flood Hazard Area) của FEMA và quý vị có khoản vay mua nhà được liên bang bảo trợ. Ngoài các vùng đó thì bảo hiểm là tùy chọn, nhưng nhiều căn nhà ở Texas bị ngập trong những trận bão gần đây lại nằm ngoài các khu vực được xác định trên bản đồ là có nguy cơ cao.
Hợp đồng bảo hiểm lũ lụt NFIP chi trả tối đa bao nhiêu?
Đối với nhà ở một gia đình, Chương Trình Bảo Hiểm Lũ Lụt Quốc Gia bảo hiểm tối đa $250,000 cho công trình nhà và tối đa $100,000 cho đồ đạc. Công trình nhà và đồ đạc là hai quyền lợi riêng với tiền khấu trừ (deductible) riêng. Các hãng bảo hiểm lũ lụt tư nhân có thể cung cấp hạn mức cao hơn.
Bảo hiểm lũ lụt có thời gian chờ không?
Có. Hợp đồng NFIP mới thông thường có hiệu lực 30 ngày sau khi mua, với một số ngoại lệ hạn chế như hợp đồng được mua gắn liền với việc hoàn tất thủ tục vay mua nhà. Quý vị không thể đợi đến khi bão đã vào Vịnh Mexico mới mua bảo hiểm.
Làm sao biết nhà tôi tại Houston có nằm trong vùng lũ hay không?
Hãy tra địa chỉ của quý vị trên FEMA Flood Map Service Center, hoặc xem bản đồ vùng ngập lụt của quận nơi quý vị ở. Vùng lũ của quý vị ảnh hưởng đến việc bảo hiểm có bắt buộc hay không, chứ không quyết định việc lũ lụt có thể xảy ra hay không.
Bảo hiểm lũ lụt có chi trả cho xe của tôi không?
Không. Thiệt hại do lũ lụt đối với xe được chi trả bởi phần bảo hiểm toàn diện (comprehensive) trong hợp đồng bảo hiểm xe của quý vị, không phải bởi hợp đồng bảo hiểm lũ lụt.